ПРОГРАММА ипотечного жилищного кредитования «7-20-25. Новые возможности приобретения жилья для каждой семьи»
VII. УСЛОВИЯ ВЫДАЧИ ИПОТЕЧНЫХ ЖИЛИЩНЫХ ЗАЙМОВ
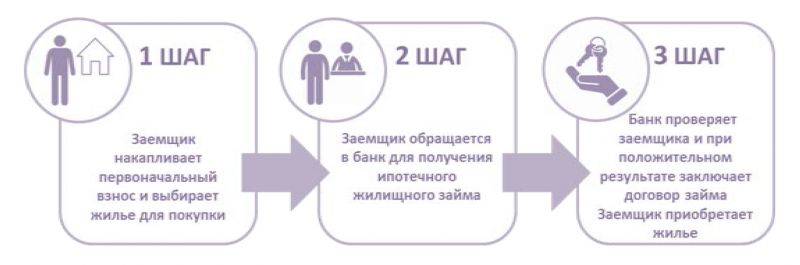
Процесс получения ипотечного жилищного займа
Для приобретения первичного жилья
Параметры ипотечных жилищных займов, выдаваемых банками по Программе и права требования по которым выкупает Оператор, должны соответствовать следующим критериям.
|
Программа |
«7-20-25» |
|---|---|
|
Целевое назначение |
Приобретение первичного жилья |
|
Годовая номинальная ставка вознаграждения |
7% |
|
Первоначальный взнос |
20% от стоимости залогового обеспечения |
|
Срок ипотечного жилищного займа |
до 25 лет |
|
Валюта ипотечного жилищного займа |
Тенге |
|
Максимальная стоимость приобретаемого жилья |
25 млн тенге для городов Астана, Алматы, Актау, Атырау 15 млн тенге – для других регионов |
|
Максимальная сумма займа |
Не устанавливается |
|
Залоговое обеспечение |
Приобретаемая жилая недвижимость |
|
Стоимость залогового обеспечения |
Определяется по наименьшей из величин: 1) стоимости, определенной независимым оценщиком; 2) стоимости определенной банком; 3) цены сделки по покупке жилья. |
|
Комиссии за предоставление и обслуживание займа |
Не взимаются |
|
Страхование залогового имущества и жизни заемщика |
Не является обязательным. При необходимости банк осуществляет страхование залогового имущества и жизни заемщика за свой счет |
|
Критерий отсутствия жилья |
Устанавливается |
Для получения займа по Программе физическое лицо должно соответствовать следующим требованиям:
- наличие дохода от трудовой и (или) предпринимательской деятельности, подтвержденного одним из следующих документов по усмотрению банка:
выпиской единого накопительного пенсионного фонда с индивидуального пенсионного счета за последние шесть месяцев;
справкой о доходах с места работы за последние шесть месяцев;
налоговой декларацией по индивидуальному подоходному налогу заемщика-физического лица за последний налоговый период;
иными документами, отражающими наличие возможности исполнения обязательств заемщика по договору ипотечного жилищного займа в соответствии с внутренними документами банка;
- отсутствие непогашенной задолженности по ипотечным жилищным займам по Программе и иным ипотечным жилищным займам;
- отсутствие на территории Республики Казахстан жилья на праве собственности, за исключением:
наличия комнат в общежитиях полезной площадью менее 15 квадратных метров на каждого члена семьи;
жилых домов в аварийном состоянии, грозящем обвалом (обрушением), которое подтверждается соответствующей справкой местного исполнительного органа по месту нахождения данного жилища.
Решение о выдаче ипотечного жилищного займа принимается банком в соответствии с его внутренними документами.
В текущем году, по области планируется ввести 17 домов на 589 квартир общей площадью 35,3 тыс.кв. метров коммерческого жилья, из них для реализации по Программе «7-20-25» имеется 72 готовых квартир (в Карасайском районе г.Каскелен ЖК «Алатау Ажары» 12 квартир застройщик ТОО «К-Строй Инвест», и ЖК «Карлыгаш» 60 квартир застройщик ТОО «Еламан»)